Domain öl-shop.de kaufen?
Wir ziehen mit dem Projekt
öl-shop.de um.
Sind Sie am Kauf der Domain
öl-shop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain öl-shop.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
JCB Motoröl 15W-40 5L High Performance Diesel Mineralöl BaumaschinenJCB Motoröl 15W-40 5L High Performance Diesel Mineralöl Baumaschinen Viskosität 15W-40: Mineralisches Mehrbereichsöl mit stabilem Schmierfilm über einen breiten Temperaturbereich – vom Kaltstart bis zum Volllastbetrieb, für turbogeladene und saugende Dieselmotoren. Verschleiß- & Korrosionsschutz: Die durchdachte Additivformel schützt Kolben, Lager und Ventiltrieb wirksam vor Verschleiß und Korrosion und unterstützt eine lange Lebensdauer des Motors. Sauberer Motor: Reduziert Ablagerungen und Schlammbildung im Ölkreislauf und hält die Motorbauteile sauber – für gleichmäßige Leistung und geringeren Wartungsaufwand. Hohe Oxidationsstabilität: Das Öl bleibt auch unter thermischer Belastung stabil und unterstützt verlängerte Wechselintervalle gemäß den Vorgaben des Maschinenherstellers. Vielseitig einsetzbar: Geeignet für Dieselmotoren in Baumaschinen, Landmaschinen und Nutzfahrzeugen – zum Beispiel Bagger, Radlader und Traktoren, mit und ohne Turboaufladung. Praktischer 5-Liter-Kanister: Ideale Gebindegröße für Nachfüllungen, kleinere Ölwechsel und die laufende Wartung in Werkstatt und Fuhrpark. Das JCB Motoröl 15W-40 (4001/1801E) ist ein mineralisches Mehrbereichsöl im praktischen 5-Liter-Kanister, das speziell für Dieselmotoren in Bau- und Landmaschinen entwickelt wurde. Es eignet sich gleichermaßen für turbogeladene und saugende Motoren und richtet sich an Profi-Anwender in Baubetrieben, in der Landwirtschaft, in Kommunalbetrieben und in Werkstätten, die bei anspruchsvollem Dauereinsatz auf zuverlässigen Motorenschutz angewiesen sind. Als original lizenziertes JCB-Produkt steht es für geprüfte Qualität und Betriebssicherheit. Die Viskositätsklasse 15W-40 sorgt für einen stabilen Schmierfilm über einen breiten Temperaturbereich – vom Kaltstart bis zum Volllastbetrieb. Beim Start fließt das Öl schnell zu allen Schmierstellen, unter thermischer Belastung bleibt der Schmierfilm belastbar. Die durchdachte Additivformel schützt den Motor wirksam vor Verschleiß und Korrosion, reduziert Ablagerungen und Schlammbildung und hält die Bauteile dauerhaft sauber. Dank hoher Oxidationsstabilität behält das Öl seine Eigenschaften auch unter Dauerbelastung und unterstützt verlängerte Wechselintervalle gemäß den Vorgaben des Maschinenherstellers. Als mineralisches Motorenöl bietet das JCB EP 15W-40 ein ausgewogenes Verhältnis aus Schutz, Wirtschaftlichkeit und Zuverlässigkeit. Der 5-Liter-Kanister ist die ideale Gebindegröße für Nachfüllungen, kleinere Ölwechsel und die laufende Wartung von Baggern, Radladern, Traktoren und weiteren Dieselmaschinen. Führen Sie den Ölwechsel gemäß Wartungsplan der Maschine durch und beachten Sie das Sicherheitsdatenblatt sowie die fachgerechte Entsorgung von Altöl. Als Original-Schmierstoff der Marke JCB steht das Produkt für kompromisslose JCB-Qualität und langlebigen Motorenschutz im professionellen Einsatz.49,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Altendorf Schmierstoffgeber MicroMax 120 Öl 0,45 kg Schmierung K3800.0017Beschreibung: Schmierstoffgeber MicroMax 120 (Öl) für Schmierung der Schwenksegmente wenn nicht vorhanden muss Adapter Artikel-Nummer K6730.0130 mit bestellt werden eingesetzt ab Maschinen-Nummer 99-03-001Lieferumfang: 1x Altendorf Schmierstoffgeber MicroMax 120 Öl333,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
JCB Motoröl 15W-40 5L High Performance Diesel Mineralöl BaumaschinenJCB Motoröl 15W-40 5L High Performance Diesel Mineralöl Baumaschinen Viskosität 15W-40: Mineralisches Mehrbereichsöl mit stabilem Schmierfilm über einen breiten Temperaturbereich – vom Kaltstart bis zum Volllastbetrieb, für turbogeladene und saugende Dieselmotoren. Verschleiß- & Korrosionsschutz: Die durchdachte Additivformel schützt Kolben, Lager und Ventiltrieb wirksam vor Verschleiß und Korrosion und unterstützt eine lange Lebensdauer des Motors. Sauberer Motor: Reduziert Ablagerungen und Schlammbildung im Ölkreislauf und hält die Motorbauteile sauber – für gleichmäßige Leistung und geringeren Wartungsaufwand. Hohe Oxidationsstabilität: Das Öl bleibt auch unter thermischer Belastung stabil und unterstützt verlängerte Wechselintervalle gemäß den Vorgaben des Maschinenherstellers. Vielseitig einsetzbar: Geeignet für Dieselmotoren in Baumaschinen, Landmaschinen und Nutzfahrzeugen – zum Beispiel Bagger, Radlader und Traktoren, mit und ohne Turboaufladung. Praktischer 5-Liter-Kanister: Ideale Gebindegröße für Nachfüllungen, kleinere Ölwechsel und die laufende Wartung in Werkstatt und Fuhrpark. Das JCB Motoröl 15W-40 (4001/1801E) ist ein mineralisches Mehrbereichsöl im praktischen 5-Liter-Kanister, das speziell für Dieselmotoren in Bau- und Landmaschinen entwickelt wurde. Es eignet sich gleichermaßen für turbogeladene und saugende Motoren und richtet sich an Profi-Anwender in Baubetrieben, in der Landwirtschaft, in Kommunalbetrieben und in Werkstätten, die bei anspruchsvollem Dauereinsatz auf zuverlässigen Motorenschutz angewiesen sind. Als original lizenziertes JCB-Produkt steht es für geprüfte Qualität und Betriebssicherheit. Die Viskositätsklasse 15W-40 sorgt für einen stabilen Schmierfilm über einen breiten Temperaturbereich – vom Kaltstart bis zum Volllastbetrieb. Beim Start fließt das Öl schnell zu allen Schmierstellen, unter thermischer Belastung bleibt der Schmierfilm belastbar. Die durchdachte Additivformel schützt den Motor wirksam vor Verschleiß und Korrosion, reduziert Ablagerungen und Schlammbildung und hält die Bauteile dauerhaft sauber. Dank hoher Oxidationsstabilität behält das Öl seine Eigenschaften auch unter Dauerbelastung und unterstützt verlängerte Wechselintervalle gemäß den Vorgaben des Maschinenherstellers. Als mineralisches Motorenöl bietet das JCB EP 15W-40 ein ausgewogenes Verhältnis aus Schutz, Wirtschaftlichkeit und Zuverlässigkeit. Der 5-Liter-Kanister ist die ideale Gebindegröße für Nachfüllungen, kleinere Ölwechsel und die laufende Wartung von Baggern, Radladern, Traktoren und weiteren Dieselmaschinen. Führen Sie den Ölwechsel gemäß Wartungsplan der Maschine durch und beachten Sie das Sicherheitsdatenblatt sowie die fachgerechte Entsorgung von Altöl. Als Original-Schmierstoff der Marke JCB steht das Produkt für kompromisslose JCB-Qualität und langlebigen Motorenschutz im professionellen Einsatz.49,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
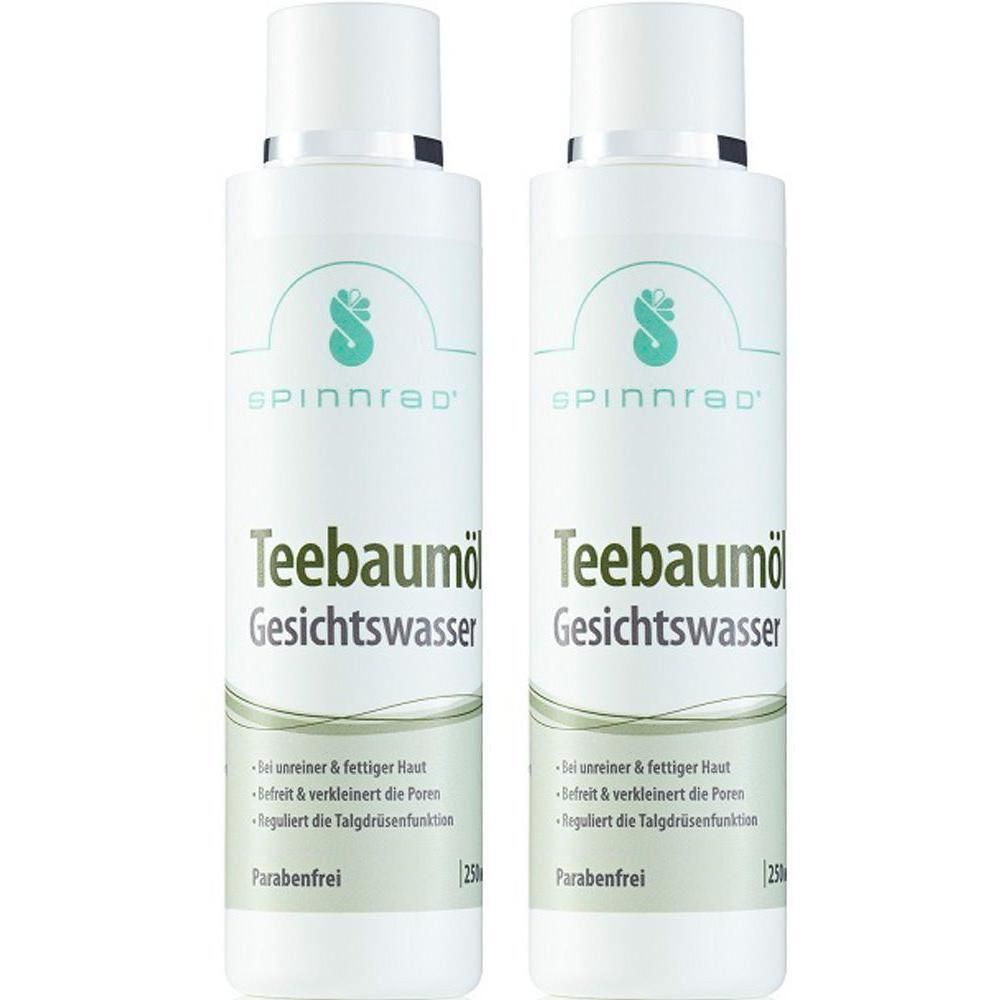
Teebaum ÖL Gesichtswasser 2x 2x250 ml FlüssigkeitSet enthält2x Spinnrad Teebaumöl Gesichtswasser 250 mlDas erfrischende Teebaumöl Gesichtswasser ist speziell auf die Bedürfnisse fettiger, unreiner Haut abgestimmt. Nach der täglichen Gesichtsreinigung klärt es die sensible Haut. Verstopfte Poren werden von Fett und übermäßigem Talg befreit und verkleinert, die Gesichtshaut wird belebt und strahlend.Naturreines, ätherisches Teebaumöl wirkt regulierend auf die Talgdrüsenfunktion der Haut, fördert deren Regenerationsfähigkeit und verringert so die Bildung von Komedonen (Mitessern). Unterstützt durch die ebenfalls naturreinen, ätherischen Öle Myrrhe und Lavendel wirkt sich diese harmonisch ausgesuchte Ölkomposition ausgleichend und beruhigend auf zu Reizungen neigende Gesichtshaut aus. Vitamin E-Fluid unterstützt die Zellerneuerung.Das milde Teebaumöl Gesichtswasser reizt die Haut nicht unnötig und kann bei empfindlicher Haut auch als Rasierwasser verwendet werden. Das Teebaumöl Gesichtswasser ist frei von Mineralölen, Silikonen und Farbstoffen.Bei unreiner & fettiger HautBefreit & verkleinert die PorenReguliert die TalgdrüsenfunktionAnwendungFür ein anhaltendes Ergebnis wenden Sie das Teebaumöl Gesichtswasser morgens und abends nach der Reinigung an. Unterstützt durch die Teebaumöl Pflegecreme wird die Haut wieder regeneriert und erhält einen gesunden Teint.Bitte vor Gebrauch schütteln!Tipp:Verwöhnen Sie beanspruchte Hände mit der regenerierenden und pflegenden Teebaumöl Handcreme.InhaltsstoffeAqua, Alcohol, Lecithin, Tocopheryl Acetate, PEG-40 Hydrogenated Castor Oil, LAVANDULA ANGUSTIFOLIA FLOWER EXTRACT, COMMIPHORA ABYSSINICA GUM OIL, Melaeuca alternifolia leaf extract, Rosa Centifolia Flower Extract, Sodium Lactate, Sorbitol, Glycerin, LacticAcid, Serine, Urea, Glycine, Glucose, Allantoin, Parfum, Coumarin, d,l-Limonene, Geraniol, Linalool, Citral, Citronellol, Eugenol, EVERNIA PRUNASTRI EXTRACT37,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.